Amaç
Stratejik yönetimin uygulama etkinliğinin artırılması ve hesap verebilirlik anlayışının, planlamadan izleme ve değerlendirmeye kadar yönetim döngüsünün tüm aşamalarında hayata geçirilmesi temel amaçtır. Bu amaç doğrultusunda hizmetlerin hız ve kalitesinin artırılması ile katılımcılık, şeffaflık ve paydaş memnuniyetinin sağlanması hedeflenmektedir.
Politika ve Tedbirler
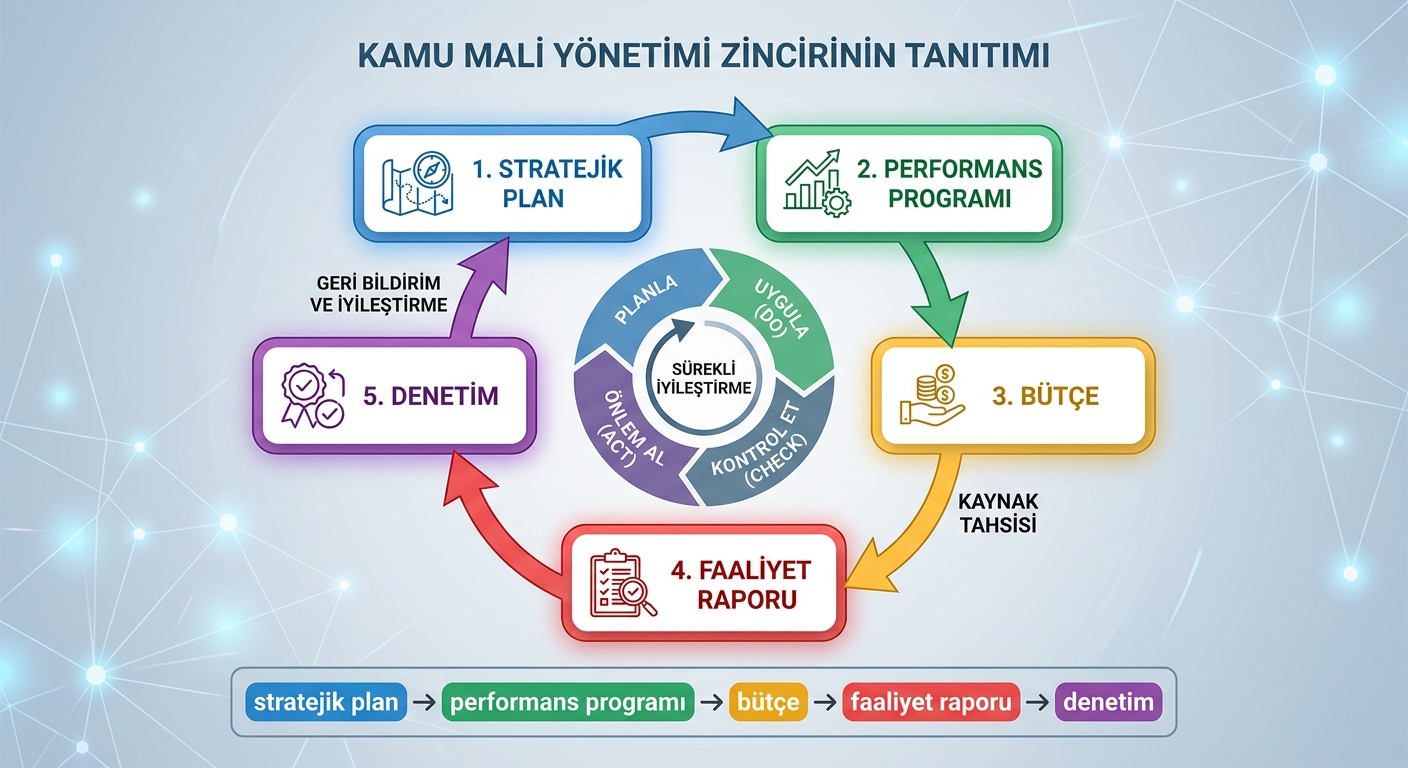
Üniversiteler; 2547 sayılı Yükseköğretim Kanunu, 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu ve Yükseköğretim Kalite Güvencesi Yönetmeliği başta olmak üzere temel mevzuat hükümlerine dayanarak kurumsal planlama, bütçe, kalite ve hesap verebilirlik süreçlerini yöneten zorunlu dokümanlar hazırlar.
Üniversitelerin dayandığı temel mevzuatlar, ürettiği belgeler ve raporlar için aşağıdaki örnekler verilebilir:
|
Mevzuat Dayanağı |
Oluşturulan Belge / Rapor |
İçeriği ve Amacı |
|---|---|---|
|
5018 Sayılı Kanun (m. 9) & Kamu İdarelerinde Stratejik Planlamaya İlişkin Usul ve Esaslar Hakkında Yönetmelik |
Stratejik Plan |
Üniversitenin orta ve uzun vadeli amaçlarını, hedeflerini, performans göstergelerini ve kaynak tahsislerini belirler. |
|
5018 Sayılı Kanun (m. 9) & Kamu İdarelerince Hazırlanacak Performans Programları Hakkında Yönetmelik |
Performans Programı (Yıllık) |
Stratejik plandaki yıllık hedefleri, bu hedeflere ulaşmak için yürütülecek faaliyetleri ve maliyetlerini gösterir. |
|
5018 Sayılı Kanun (m. 41) & Kamu İdarelerince Hazırlanacak Faaliyet Raporları Hakkında Yönetmelik |
Birim ve İdare Faaliyet Raporu (Yıllık) |
Stratejik plan ve performans programı hedeflerine ne ölçüde ulaşıldığını, gerçekleşen bütçe kullanımını ve kaynak harcamalarını kamuoyuna sunarak hesap verir. |
|
5018 Sayılı Kanun (m. 55-60) & İç Kontrol Standartları Tebliği |
İç Kontrol Eylem Planı / Risk Eylem Planı |
Mali yönetim, idari işleyiş ve iç denetim sisteminin uluslararası standartlarla uyumlu işletilmesini ve kurumsal risklerin yönetilmesini sağlar. |
|
Yükseköğretim Kalite Güvencesi Yönetmeliği (YÖKAK) |
Kurum İç Değerlendirme Raporu (KİDR) |
Her yıl nisan ayında YÖKAK’a sunulan; liderlik-yönetişim ve kalite, eğitim-öğretim, AR-GE, toplumsal katkı ve yönetim sisteminin PUKÖ döngüsüyle değerlendirildiği iç kalite raporudur. |
Mevzuat Boyutuyla Üniversite Yönetişimi
11 Eylül 2026
